وبلاگ
چگونه معامله گر موفق اختیار معامله شویم؟
چگونه معامله گر موفق اختیار معامله شویم؟اختیار معامله ها یکی از پرکاربردترین ابزارها در بازارهای مالی هستند. انعطاف پذیری آنها به معامله گر اجازه می دهد تا از موقعیت خود برای افزایش بازده استفاده کند. این محصولات همچنین به کاربر این امکان را می دهند که با استفاده از آنها ، ریسک را مدیریت کند یا از حرکت صعودی، نزولی و رنج در بازار سود کسب کند.علیرغم مزایای فراوان، معاملات اختیار معامله ریسک قابل توجهی را به همراه دارد و ماهیت آن بسیار سوداگرانه است. همه نمی توانند معامله گر اختیار معامله های موفقی شوند. مانند هر تجارت دیگری، تبدیل شدن به یک معامله گر موفق اختیار معامله ها مستلزم مجموعه مهارت، نوع شخصیت و نگرش خاصی است.
Option Greeks
Option Greeksکوتاه و مختصر از حساسیت های یونانی:بازار اختیار معامله از اصطلاح یونانی ها یا Option Greeks برای توصیف ابعاد مختلف ریسک درگیر در گرفتن یک موقعیت اختیار معامله، چه در یک اختیار معامله خاص یا یک سبد، استفاده می کند. این متغیرها یونانی نامیده می شوند زیرا معمولاً با نمادهای یونانی مرتبط هستند. هر متغیر ریسک نتیجه یک فرض یا رابطه ناقص اختیار معامله با متغیر اساسی دیگر است. معامله گران از ارزش های یونانی مختلف برای ارزیابی ریسک اختیار معامله ها و مدیریت پرتفوی اختیار استفاده می کنند
لامبدا اختیار معامله
لامبدا اختیار معاملهدر معاملات اختیار معامله، لامبدا حرف یونانی است که به متغیری اختصاص داده میشود که محاسبه کنند میزان تغییر اهرمی که یک اختیار با تغییر قیمت آن اختیار است. از این معیار به عنوان ضریب اهرمی یا در برخی کشورها دنده موثر نیز یاد می شود.لامبدا میزان اهرم یک اختیار را مشخص می کند.

نوسان پذیری تاریخی چیست
نوسان پذیری تاریخی چیست؟نوسان پذیری تاریخی چیست : یک شاخص آماری است که بازده(نوسان های اتفاق افتاده) را برای یک شاخص اوراق بهادار یا بازار خاص در یک دوره مشخص اندازه گیری می کند. نوسانات تاریخی ابزاری برای یافتن میانگین انحراف از قیمت متوسط یک اوراق بهادار یا سایر ابزار مالی در یک دوره معین برآورد می شودنوسانات تاریخی معمولاً با استفاده از انحراف معیار محاسبه می شود.اوراق بهادار یا ابزارهای سرمایه گذاری که ریسک بیشتری دارند، معمولا نوسانات تاریخی بالاتری دارند.
اهرم اختیار معامله
اهرم اختیار معاملهدرک اهرم در معاملات اختیار معامله، ما باید به طور خلاصه به نحوه عملکرد قراردادهای اختیار معامله نگاه کنیم. یک اختیار به مالک این حق را می دهد (اما نه تعهدی) برای خرید یا فروش دارایی به قیمت مشخص در تاریخ یا قبل از آن(اختیار های اروپایی و آمریکایی). این حق به طور معمول بسته به اینکه حق خرید یا فروش را داشته باشند، به عنوان یک اختیار خرید یا اختیار فروش نامیده می شود. هزینه قرارداد اختیار معامله به عنوان پرمیوم شناخته می شود. صاحب اختیار می تواند حق خود را با خرید یا فروش دارایی پایه اجرا کند.
کاورد کال
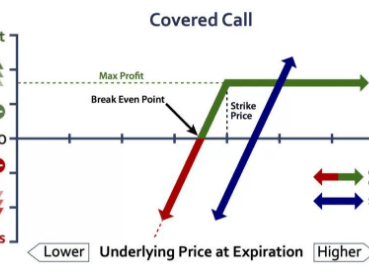
کاورد کالچرا از استراتژی کاورد کال استفاده کنیم؟ covered callقبل از استفاده از کاورد کال ، در مورد مزایا و خطرات احتمالی بیشتر بدانید.تعریف کاورد کالکاورد کال یک استراتژی دو قسمتی است که در آن سهام خریداری می شود و اختیار خرید ها به اندازه سهم خریداری شده فروخته می شود.یعنی اگر هزار سهم بخریم ،یک اختیار میفروشیم.اصطلاح «buy write » عمل خرید سهام و فروش اختیار خرید همزمان را توصیف میکند. اصطلاح "overwrite" عمل فروش اختیار خرید در برابر سهامی را که قبلا خریداری شده بود توصیف می کند.نمونه ای از buy write زمانی است که یک سرمایه گذار 5000 سهم از سهام را خریداری می کند و همزمان 5 اختیار خرید را می فروشد.نمونه ای از "overwrite" زمانی است که یک سرمایه گذار برای مدتی مالک 5000 سهم است و اکنون تصمیم می گیرد 5 اختیار خرید در برابر آن سهام بفروشد.در هر دو صورت موقعیت حاصل به عنوان " کاورد کال " توصیف می شود.
کد VBA بلک شولز
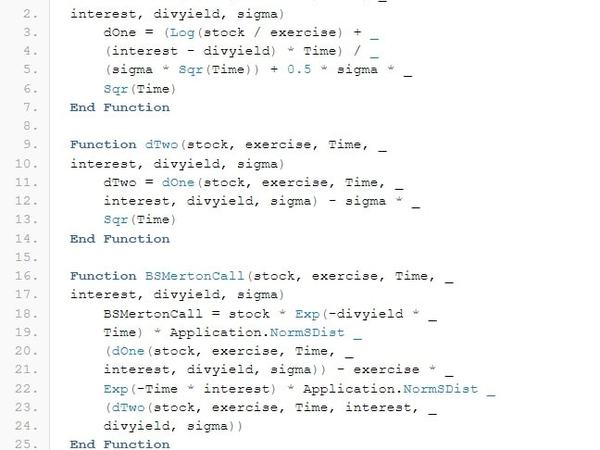
کد VBA بلک شولز کد VBA بلک شولز : مدل بلک-شولز که به مدل بلک شولز مرتون (BSM) نیز معروف است، یکی از مفاهیم مهم در نظریه مالی مدرن است. این معادله ریاضی ارزش نظری مشتقات را بر اساس سایر ابزارهای سرمایه گذاری با در نظر گرفتن تأثیر زمان و سایر عوامل ریسک تخمین می زند. در سال 1973 توسعه یافت و هنوز به عنوان یکی از بهترین روش ها برای قیمت گذاری قرارداد اختیار معامله در نظر گرفته می شود. مدل بلک شولز، با نام مستعار مدل بلک شولز مرتون (BSM)، یک معادله دیفرانسیل است که به طور گسترده برای قیمت گذاری قراردادهای اختیار معامله استفاده می شود. مدل بلک شولز به پنج متغیر ورودی نیاز دارد: قیمت اعمال اختیار، قیمت فعلی سهام، زمان تا انقضا، نرخ بدون ریسک و نوسانات. اگرچه معمولاً دقیق است، اما مدل بلک شولز مفروضات خاصی را ایجاد می کند که می تواند منجر به پیش بینی هایی شود که از نتایج دنیای واقعی متفاوت باشد. مدل استاندارد BSM فقط برای قیمت گذاری آپشن های اروپایی استفاده می شود، زیرا در نظر نمی گیرد که گزینه های آمریکایی می توانند قبل از تاریخ انقضا اعمال شوند فرضیات بلک شولز هیچ سود سهامی در طول عمر اختیار معامله پرداخت نمی شود. بازارها تصادفی هستند (یعنی حرکات بازار قابل پیش بینی نیست). هیچ هزینه معامله ای در خرید اختیار وجود ندارد. نرخ بدون ریسک و نوسانات دارایی پایه مشخص و ثابت است. بازده دارایی پایه معمولاً توزیع می شود. این اختیار اروپایی است و فقط در انقضا قابل استفاده است. :Guide Stock : قیمت سهم پایه Exercise : قیمت اعمال Time : زمان باقی مانده تا سررسید Interest : سود بانکی یا انتظار بازدهی Divyield : سود تقسیمی Sigma : نوسان پذیری...
اختیار خرید تبعی و اختیار فروش تبعی چیست؟
اختیار خرید تبعی و اختیار فروش تبعی چیست؟اختیار معامله تبعی اوراقی هستند که به موجب این قرارداد ها می توانید امتیاز خرید و فروش دارایی مشخصی را با مشخصات ذکر شده در قرارداد بدست آورید.نکته بسیار مهم : اختیار معامله های تبعی امکان فروش توسط مردم را ندارد